„Sífellt bjartsýnni“ á niðurstöðu Simponi-deilunnar í Bandaríkjunum
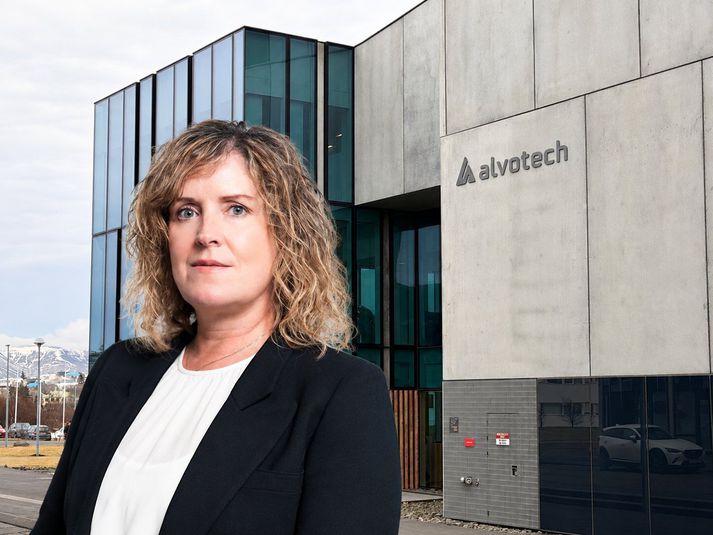
Horfur Alvotech hafa batnað verulega að mati greinenda SEB, sem telja að áhætta vegna eftirlits lyfjayfirvalda sé að mestu úr sögunni og samkeppnisstaða félagsins sífellt vænlegri. Þeir spá tugprósenta prósenta innri tekjuvexti á næsta ári, langt umfram væntingar markaðarins, og eru bjarsýnir um niðurstöðu einkaleyfadeilna við Janssen í Bandaríkjunum vegna Simponi-hliðstæðunnar.
Tengdar fréttir
Leiðin greiðari hjá Alvotech að samþykki frá FDA fyrir nýjum hliðstæðulyfjum
Alvotech ætti nú að eiga greiðari leið að því að fá samþykki FDA fyrir markaðsleyfi á mikilvægum nýjum lyfjum á fjórða ársfjórðungi eftir að eftirlitið veitti félaginu viðbótarleyfi fyrir framleiðslu á hliðstæðu við Humira í verksmiðjunni í Reykjavík. Samþykkið er enn ein staðfestingin á því að fyrri athugasemdir FDA við framleiðsluaðstöðuna, sem komu í veg fyrir markaðsleyfi nokkurra lyfja í fyrra, hafi verið leystar.
Telja vandræði keppinautar styrkja stöðu Alvotech á markaði með Simponi
Stjórnendur Alvotech telja félagið vel í stakk búið til að nýta sér þá stöðu sem komin er upp á markaði fyrir hliðstæður við gigtarlyfið Simponi í kjölfar vandræða kínverska keppinautarins Bio-Thera. Markaðshlutdeild hliðstæðulyfs Alvotech við Simponi er þegar komin yfir 15 prósent í Evrópu og félagið hefur byggt upp nægar birgðir til að mæta aukinni eftirspurn út árið og inn í 2027.
Sér fram á að hröð skuldalækkun geti tvöfaldað virði Alvotech
Bandaríski fjárfestingabankinn Evercore telur Alvotech talsvert undirverðlagt á markaði og að hlutabréfaverðið geti hækkað skarpt með auknum rekstrarhagnaði og minnkandi skuldsetningu. Samkvæmt nýrri greiningu, sem er sögð byggja á varfærnum forsendum, þá er samt gert ráð fyrir að markaðssetning sumra mikilvægustu hliðstæðna Alvotech muni tefjast vegna deilna um einkaleyfi og að hámarkstekjur verði verulega undir þeim áætlunum sem stjórnendur hafa áður rætt um.